
বিজ্ঞাপন
ক্রেডিট কার্ডে বছরে শত শত ডলার বেনিফিট, একাউন্ট খোলার আগে যেসব বিষয় দেখবেন

আন্তর্জাতিক ডেস্ক
প্রকাশ: ০৮ সেপ্টেম্বর ২০২৬, ১২:১৬ পিএম
বিজ্ঞাপন
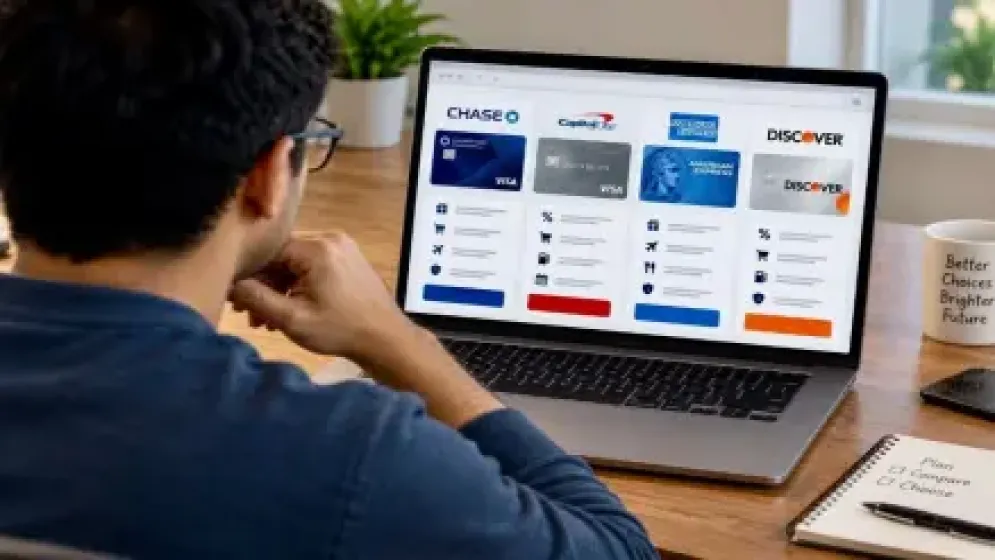
যুক্তরাষ্ট্রে নিয়মিত কেনাকাটার জন্য ক্রেডিট কার্ড ব্যবহার করলে শুধু পেমেন্টের সুবিধাই নয়, ক্যাশব্যাক, রিওয়ার্ড পয়েন্ট, সাইনআপ বোনাস এবং বিভিন্ন বিশেষ অফার থেকেও আর্থিক সুবিধা পাওয়া যেতে পারে। তবে কোন কার্ডে কী সুবিধা, কত খরচ করতে হবে, বার্ষিক ফি কত এবং সুদের হার কত, এসব হিসাব না করে শুধু বড় বোনাস দেখে কার্ড খুললে উল্টো আর্থিক ক্ষতির ঝুঁকিও থাকে।
ক্রেডিট কার্ডের অন্যতম আকর্ষণীয় সুবিধা হলো সাইনআপ বোনাস। অনেক কার্ডে নতুন গ্রাহককে নির্দিষ্ট সময়ের মধ্যে নির্দিষ্ট পরিমাণ অর্থ খরচ করার শর্তে কয়েকশ ডলারের সমপরিমাণ ক্যাশ বা রিওয়ার্ড পয়েন্ট দেওয়া হয়। যেমন কোনো কার্ডে প্রথম তিন মাসে নির্দিষ্ট পরিমাণ কেনাকাটা করলে কয়েকশ ডলারের বোনাস পাওয়া যেতে পারে।
তবে এই ধরনের অফার নেওয়ার আগে সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো, নির্ধারিত খরচটি নিজের স্বাভাবিক বাজেটের মধ্যে আছে কি না। শুধু বোনাস পাওয়ার জন্য অপ্রয়োজনীয় কেনাকাটা করলে সেই বোনাসের চেয়ে বেশি অর্থ খরচ হয়ে যেতে পারে। আবার সব ধরনের কেনাকাটাও সাইনআপ বোনাসের জন্য নির্ধারিত খরচের মধ্যে গণনা নাও হতে পারে। তাই কার্ডের শর্তগুলো ভালোভাবে পড়া জরুরি।
ক্যাশব্যাকও ক্রেডিট কার্ডের বড় সুবিধা। কোনো কার্ডে গ্রোসারি, গ্যাস, রেস্টুরেন্ট বা নির্দিষ্ট অনলাইন কেনাকাটায় তুলনামূলক বেশি ক্যাশব্যাক দেওয়া হয়। আবার কিছু কার্ডে সব ধরনের কেনাকাটায় নির্দিষ্ট হারে ক্যাশব্যাক দেওয়া হতে পারে। তাই নিজের মাসিক খরচ কোন খাতে বেশি, সেটি আগে হিসাব করে কার্ড বেছে নিলে সুবিধা বেশি পাওয়া সম্ভব।
অনেক কার্ডে ক্যাশব্যাকের পরিবর্তে পয়েন্ট বা মাইল দেওয়া হয়। এসব পয়েন্ট পরে ট্রাভেল, হোটেল, কেনাকাটা, স্টেটমেন্ট ক্রেডিট কিংবা অন্যান্য সুবিধার জন্য ব্যবহার করা যায়। তবে একটি পয়েন্টের প্রকৃত মূল্য কত এবং কোনভাবে ব্যবহার করলে বেশি সুবিধা পাওয়া যায়, তা কার্ডভেদে আলাদা হতে পারে।
যুক্তরাষ্ট্রের কনজিউমার ফাইন্যান্সিয়াল প্রোটেকশন ব্যুরো বা সিএফপিবি জানিয়েছে, ক্রেডিট কার্ডের রিওয়ার্ড প্রোগ্রামে অনেক সময় জটিল শর্ত থাকতে পারে। কিছু ক্ষেত্রে বোনাস পাওয়ার যোগ্যতা, পয়েন্ট ব্যবহারের নিয়ম বা রিওয়ার্ডের মূল্য পরিবর্তনের বিষয়গুলো শর্তের মধ্যে থাকতে পারে। তাই শুধু বিজ্ঞাপনে দেখানো বোনাসের পরিমাণ নয়, পুরো শর্ত ও নিয়ম দেখা গুরুত্বপূর্ণ।
ক্রেডিট কার্ডের বার্ষিক ফিও গুরুত্বপূর্ণ। কিছু ক্রেডিট কার্ডে কোনো বার্ষিক ফি নেই। আবার কিছু রিওয়ার্ড বা ট্রাভেল কার্ডে বছরে উল্লেখযোগ্য ফি থাকতে পারে। কোনো কার্ডে বার্ষিক ফি থাকলে ক্যাশব্যাক, পয়েন্ট, ট্রাভেল ক্রেডিটসহ মোট সুবিধা সেই ফি-এর চেয়ে বেশি কি না, সেটি হিসাব করে দেখা উচিত।
কার্ডের বার্ষিক সুদের হার বা এপিআরও অত্যন্ত গুরুত্বপূর্ণ। কার্ডের বিজ্ঞাপনে বড় অঙ্কের ক্যাশব্যাক বা বোনাস দেখা গেলেও বকেয়া ব্যালেন্স বহন করলে সুদের খরচ দ্রুত সেই সুবিধা ছাড়িয়ে যেতে পারে। যুক্তরাষ্ট্রের ফেডারেল ট্রেড কমিশন বা এফটিসি বলছে, পুরো বিল পরিশোধ না করলে বকেয়া ব্যালেন্সের ওপর সুদ দিতে হতে পারে এবং শুধু ন্যূনতম পেমেন্ট দিয়ে চললে ঋণ পরিশোধে অনেক বেশি সময় লাগতে পারে।
কিছু কার্ডে নির্দিষ্ট সময়ের জন্য শূন্য শতাংশ প্রাথমিক এপিআর দেওয়া হয়। এ ধরনের অফার বড় কেনাকাটা বা ব্যালেন্স ট্রান্সফারের ক্ষেত্রে আকর্ষণীয় মনে হতে পারে। কিন্তু শূন্য শতাংশ অফার কতদিন থাকবে এবং অফার শেষ হওয়ার পর সুদের হার কত হবে, তা আগে থেকেই জানা জরুরি।
এখানে শূন্য শতাংশ এপিআর এবং বিলম্বিত সুদের পার্থক্যও বুঝতে হবে। শূন্য শতাংশ এপিআর ধরনের অফারে প্রচারণামূলক সময়ের মধ্যে সাধারণত সুদ যোগ হয় না এবং মেয়াদ শেষ হওয়ার পর বকেয়া ব্যালেন্সের ওপর নিয়মিত সুদ শুরু হতে পারে। কিন্তু “নির্দিষ্ট সময়ের মধ্যে পুরো অর্থ পরিশোধ করলে সুদ নেই” ধরনের অফারে সময়সীমার মধ্যে পুরো ব্যালেন্স পরিশোধ না করলে আগের সময়ের সুদও যোগ হতে পারে। ফলে বিজ্ঞাপনের ভাষা ভালোভাবে বোঝা জরুরি।
ক্রেডিট কার্ড খোলার আগে বিদেশি লেনদেনের ফিও দেখা উচিত। যারা বাংলাদেশসহ অন্য দেশে নিয়মিত ভ্রমণ করেন বা বিদেশি মুদ্রায় কেনাকাটা করেন, তাদের জন্য এই ফি না থাকা কার্ড বেশি উপকারী হতে পারে।
একই সঙ্গে ক্রেডিট স্কোরের বিষয়টিও বিবেচনায় রাখা দরকার। সময়মতো বিল পরিশোধ এবং দায়িত্বশীলভাবে ক্রেডিট ব্যবহার করলে ভালো ক্রেডিট ইতিহাস গড়ে তুলতে সাহায্য করতে পারে। অন্যদিকে সময়মতো পেমেন্ট না করলে বিলম্ব ফি, অতিরিক্ত সুদ এবং ক্রেডিট ইতিহাসে নেতিবাচক প্রভাব পড়তে পারে।
বিশেষ করে একসঙ্গে অনেকগুলো ক্রেডিট কার্ডের জন্য আবেদন করার আগে সতর্ক হওয়া উচিত। নতুন কার্ডের আবেদন করলে সাধারণত ক্রেডিট রিপোর্টে অনুসন্ধানের রেকর্ড তৈরি হতে পারে। সামনে মর্টগেজ, গাড়ির ঋণ বা অন্য কোনো বড় ঋণের আবেদন করার পরিকল্পনা থাকলে নতুন ক্রেডিট অ্যাকাউন্ট খোলার সময় বিষয়টি বিবেচনায় নেওয়া দরকার।
সবচেয়ে গুরুত্বপূর্ণ নিয়ম হলো প্রতি মাসে সময়মতো এবং সম্ভব হলে পুরো স্টেটমেন্ট ব্যালেন্স পরিশোধ করা। পুরো ব্যালেন্স পরিশোধ করতে পারলে অনেক ক্ষেত্রে সুদ এড়ানো সম্ভব। শুধু ন্যূনতম পেমেন্ট দিলে বকেয়া অর্থের ওপর সুদ জমতে থাকে এবং ক্রেডিটের প্রকৃত খরচ বেড়ে যায়।
ধরা যাক, একজন ব্যক্তি প্রতি মাসে এমন কিছু খরচ করেন যা তিনি যেকোনোভাবেই করতেন। সেই স্বাভাবিক খরচ সঠিক ক্যাশব্যাক বা রিওয়ার্ড কার্ডে করলে বছর শেষে কয়েকশ ডলারের সুবিধা পাওয়া সম্ভব। এর সঙ্গে উপযুক্ত সাইনআপ বোনাস যোগ হলে মোট সুবিধা আরও বাড়তে পারে। তবে এটি কোনো নিশ্চিত আয় নয় এবং সুবিধার পরিমাণ সম্পূর্ণভাবে কার্ডের শর্ত, ব্যক্তির খরচের ধরন এবং কার্ড ব্যবহারের ওপর নির্ভর করে।
তাই ক্রেডিট কার্ডকে অতিরিক্ত আয়ের উৎস হিসেবে দেখার চেয়ে নিয়মিত খরচ থেকে অতিরিক্ত বেনিফিট পাওয়ার একটি আর্থিক টুল হিসেবে দেখা বেশি বাস্তবসম্মত। ডেবিট কার্ডে যে খরচটি স্বাভাবিকভাবেই করা হতো, সেটি সঠিক ক্রেডিট কার্ডে করে এবং প্রতি মাসে পুরো বিল পরিশোধ করতে পারলে একই খরচ থেকে ক্যাশব্যাক বা রিওয়ার্ড পাওয়া যেতে পারে।
নতুন কার্ড খোলার আগে তাই শুধু কত ডলার বোনাস দেওয়া হচ্ছে সেটি না দেখে বার্ষিক ফি, ক্যাশব্যাকের হার, সাইনআপ বোনাসের শর্ত, প্রাথমিক এপিআরের মেয়াদ, নিয়মিত সুদের হার, বিদেশি লেনদেনের ফি এবং নিজের খরচের সঙ্গে কার্ডটির সুবিধা কতটা মেলে, সবকিছু একসঙ্গে হিসাব করা উচিত।
সঠিক কার্ড সঠিকভাবে ব্যবহার করলে দৈনন্দিন খরচ থেকেই বছরে কয়েকশ ডলারের বেনিফিট পাওয়া সম্ভব। তবে বোনাসের জন্য অপ্রয়োজনীয় খরচ করা বা সময়মতো বিল পরিশোধ না করলে সেই সুবিধাই বড় সুদের খরচে পরিণত হতে পারে।